Domain online-versicherungsvergleich.de kaufen?
Wir ziehen mit dem Projekt
online-versicherungsvergleich.de um.
Sind Sie am Kauf der Domain
online-versicherungsvergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-versicherungsvergleich.de kaufen?
Wie beeinflussen unterschiedliche Interessengruppen politische Entscheidungsprozesse und welche Mechanismen sorgen für eine ausgewogene Einbindung der verschiedenen Stakeholder?
Unterschiedliche Interessengruppen beeinflussen politische Entscheidungsprozesse durch Lobbyarbeit, öffentlichen Druck und finanzielle Unterstützung von Politikern. Mechanismen wie Transparenz, Beteiligungsmöglichkeiten für alle Interessengruppen und unabhängige Expertenberatung sorgen für eine ausgewogene Einbindung der verschiedenen Stakeholder. Eine offene Kommunikation und Kompromissbereitschaft sind ebenfalls wichtige Faktoren für eine ausgewogene Entscheidungsfindung. **
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **


Ähnliche Suchbegriffe für Effektive-Einbindung-interner-Stakeholder
Top-Angebote
Produkte zum Begriff Effektive-Einbindung-interner-Stakeholder:
-
Shareholder versus Stakeholder. Darstellung der Interessengruppen einer Unternehmung. Shareholder und Stakeholder - Shareholder versus StakeholderShareholder Versus Stakeholder. Darstellung Der Interessengruppen Einer Unternehmung. Shareholder Und Stakeholder - Shareholder Versus Stakeholder Konzeptionen, Taschenbuch Von Christiane Scholl, Grin, 978-3-389-13276-0, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Joos, Klemens: Politische Stakeholder überzeugenPolitische Stakeholder überzeugen , Der Gründer einer der erfolgreichsten Interessenvertretungen in der Europäischen Union (EU), Prof. Dr. Klemens Joos, bündelt in der Neuauflage seines Standardwerks die Erfahrungen aus mehr als drei Jahrzehnten zu einer wissenschaftlichen Theorie der Governmental Relations. Im Mittelpunkt steht die Erkenntnis, dass angesichts der immer komplexeren Entscheidungsstrukturen der EU die möglichst genaue Kenntnis von Entscheidern und Entscheidungsprozessen mindestens genauso wichtig sind für den Erfolg wie die inhaltlichen Aspekte einer Interessenvertretung. In einem neuen Kapitel legt der Autor die von ihm aus der Praxis entwickelte Formel für eine wissenschaftsbasierte Interessenvertretung dar. Mit dem am 1. Dezember 2009 in Kraft getretenen Vertrag von Lissabon ist die EU de facto zu einem von Portugal bis Finnland und von Irland bis Zypern reichenden Staatsgebiet geworden. Das Europäische Parlament wurde neben dem Rat der Europäischen Union (Rat) zu einem gleichberechtigten Entscheider. Das Mitentscheidungsverfahren wurde zum Regelverfahren ("ordentliches Gesetzgebungsverfahren") erhoben. Im Rat wurde die sogenannte qualifizierte Mehrheit (55 Prozent der EU-Mitgliedstaaten, die gleichzeitig mindestens 65 Prozent der EU-Bevölkerung repräsentieren) für alle wichtigen Bereiche eingeführt. Als Resultat ist für die Akteure auf der "Bühne der Europäischen Union" - EU-Mitgliedstaaten, EU-Regionen, Unternehmen, Verbände und Organisationen - der Ausgang von Entscheidungsprozessen weitgehend unkalkulierbar geworden. Die zweite Auflage enthält ein neues Kapitel, in dem Prof. Dr. Klemens Joos die Variablen einer erfolgreichen Interessenvertretung anhand seiner wissenschaftlichen Formel noch greifbarer macht: Für eine erfolgreiche Interessenvertretung in der EU ist spätestens seit dem Vertrag von Lissabon eine dauerhafte und enge Verzahnung der Inhaltskompetenz des Betroffenen (der vier "klassischen Instrumente" der Interessenvertretung: Unternehmensrepräsentanzen, Verbände, Public-Affairs-Agenturen, Anwaltskanzleien) mit der Prozessstrukturkompetenz (das heißt, dem EU-weiten Vorhalten der erforderlichen räumlichen, personellen und organisatorischen Kapazitäten sowie der belastbaren institutions-, fraktions- und mitgliedstaatenübergreifenden Netzwerke) eines neutralen, objektiven Intermediärs die Grundvoraussetzung. Die Erfolgsaussichten lassen sich potenzieren, wenn es erstens gelingt, sich durch einen Perspektivenwechsel so für das Anliegen eines Betroffenen einzusetzen, dass die positiven Auswirkungen auf das Gemeinwohl für die Entscheidungsträger in der EU in den Vordergrund rücken (Perspektivenwechselkompetenz) und es zweitens gelingt, das Anliegen in die maßgeblichen Entscheidungsprozesse auf politischer Ebene erfolgreich einzubringen und fortlaufend zu begleiten (Prozessbegleitkompetenz). , Sonstige > Ansaug- & Kraftstoffsysteme , Auflage: 2. überarb. und ergänzte Auflage, Erscheinungsjahr: 20230906, Autoren: Joos, Klemens, Auflage: 23002, Auflage/Ausgabe: 2. überarb. und ergänzte Auflage, Seitenzahl/Blattzahl: 624, Themenüberschrift: POLITICAL SCIENCE / World / European, Keyword: Europa /Politische Theorie, Geschichtsschreibung; Europäische Union; Interessenverband; Interessenvertretung; Lobbyismus; Politik; Politik / Europa; Politikberatung; Politiker; Politikerin; Politikwissenschaft; Politische Entscheidung; Politische Institution; Politische Meinungsbildung; Politisches Engagement; Politisches System; Politisches Ziel; Prozess; Verband; Verfassung, Regierung, Staatswesen, Fachschema: Europa~Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Stakeholder (ökonomisch), Warengruppe: HC/Politikwissenschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 177, Höhe: 50, Gewicht: 1204, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,42,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Effektive Einbindung von Social Media: Eine Fallstudie über Cadbury, Taschenbuch von Pelumi Joseph, Verlag Unser Wissen, 978-620-8-32313-4Effektive Einbindung Von Social Media: Eine Fallstudie Über Cadbury, Taschenbuch Von Pelumi Joseph, Verlag Unser Wissen, 978-620-8-32313-4, Seitenanzahl: 5239,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
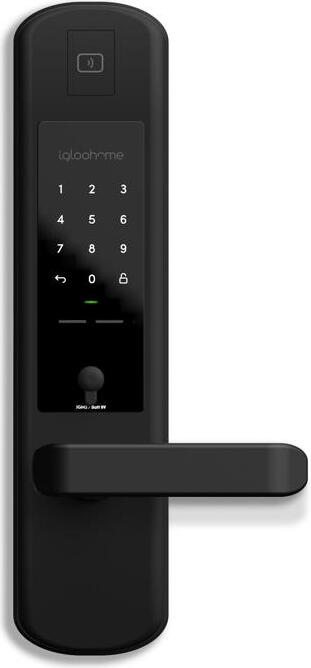
Igloohome - Holztür -Einbindung 2 Schlossigloohome Mortise 2. Produkttyp: Intelligentes Torschloss, Schloss Art: Bluetooth, Code, Schlüssel, RF card, Produktfarbe: Schwarz. Akku-/Batterietyp: AA, Batterie Lebensdauer: 1,5 Jahr(e), Akku-/Batteriespannung: 9 V. Minimale Türstärke: 4 cm, Maximale Türstärke: 7 cm, Gewicht: 3,44 kg. Paketgewicht: 3,56 kg. Ursprungsland: Singapur, ChinaMerkmaleProduktfarbeSchwarzSchloss ArtBluetooth, Code, Schlüssel, RF cardAutomatische VerriegelungJaInternationale Schutzart (IP-Code)IP64WeckerfunktionJaAkustische SignaleJaAnwendungsunterstützendJaProdukttypIntelligentes TorschlossMaterialABS, ZinkAkku/BatterieAkku-/BatterietypAABatterie Lebensdauer1,5 Jahr(e)Akku-/Batteriespannung9 VBetriebsbedingungenBetriebstemperatur-20 - 50 °CGewicht und AbmessungenMinimale Türstärke4 cmMaximale Türstärke7 cmGewicht3,44 kgSmartLock-Abmessungen (B x T x H)85 x 355 x 68 mmVerpackungsdatenPaketgewicht3,56 kgSonstige FunktionenUrsprungslandSingapur, China In Smart Lock mit integrierter Holztastetastatur können Sie367,97 €*Versand: 18,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst die Schadenfreiheitsklasse die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Die Schadenfreiheitsklasse beeinflusst die Versicherungsprämien in der Kfz-Versicherung, da sie anzeigt, wie viele Jahre ein Fahrer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto niedriger die Prämie. In der Haftpflichtversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als verantwortungsbewusst gilt und somit niedrigere Prämien zahlt. In der Hausratversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als risikoarm gilt und somit niedrigere Prämien zahlt, da die Wahrscheinlichkeit von Schadensfällen als geringer eingeschätzt wird. In allen Versicherungsbereichen ist die Schadenfrei **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **


Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Effektive-Einbindung-interner-Stakeholder:
-
Effektive Einbindung interner Stakeholder in internationale Projekte, Taschenbuch von Rita Mantey, Verlag Unser Wissen, 978-620-8-39562-9Effektive Einbindung Interner Stakeholder In Internationale Projekte, Taschenbuch Von Rita Mantey, Verlag Unser Wissen, 978-620-8-39562-9, Seitenanzahl: 8035,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Shareholder versus Stakeholder. Darstellung der Interessengruppen einer Unternehmung. Shareholder und Stakeholder - Shareholder versus StakeholderShareholder Versus Stakeholder. Darstellung Der Interessengruppen Einer Unternehmung. Shareholder Und Stakeholder - Shareholder Versus Stakeholder Konzeptionen, Taschenbuch Von Christiane Scholl, Grin, 978-3-389-13276-0, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Joos, Klemens: Politische Stakeholder überzeugenPolitische Stakeholder überzeugen , Der Gründer einer der erfolgreichsten Interessenvertretungen in der Europäischen Union (EU), Prof. Dr. Klemens Joos, bündelt in der Neuauflage seines Standardwerks die Erfahrungen aus mehr als drei Jahrzehnten zu einer wissenschaftlichen Theorie der Governmental Relations. Im Mittelpunkt steht die Erkenntnis, dass angesichts der immer komplexeren Entscheidungsstrukturen der EU die möglichst genaue Kenntnis von Entscheidern und Entscheidungsprozessen mindestens genauso wichtig sind für den Erfolg wie die inhaltlichen Aspekte einer Interessenvertretung. In einem neuen Kapitel legt der Autor die von ihm aus der Praxis entwickelte Formel für eine wissenschaftsbasierte Interessenvertretung dar. Mit dem am 1. Dezember 2009 in Kraft getretenen Vertrag von Lissabon ist die EU de facto zu einem von Portugal bis Finnland und von Irland bis Zypern reichenden Staatsgebiet geworden. Das Europäische Parlament wurde neben dem Rat der Europäischen Union (Rat) zu einem gleichberechtigten Entscheider. Das Mitentscheidungsverfahren wurde zum Regelverfahren ("ordentliches Gesetzgebungsverfahren") erhoben. Im Rat wurde die sogenannte qualifizierte Mehrheit (55 Prozent der EU-Mitgliedstaaten, die gleichzeitig mindestens 65 Prozent der EU-Bevölkerung repräsentieren) für alle wichtigen Bereiche eingeführt. Als Resultat ist für die Akteure auf der "Bühne der Europäischen Union" - EU-Mitgliedstaaten, EU-Regionen, Unternehmen, Verbände und Organisationen - der Ausgang von Entscheidungsprozessen weitgehend unkalkulierbar geworden. Die zweite Auflage enthält ein neues Kapitel, in dem Prof. Dr. Klemens Joos die Variablen einer erfolgreichen Interessenvertretung anhand seiner wissenschaftlichen Formel noch greifbarer macht: Für eine erfolgreiche Interessenvertretung in der EU ist spätestens seit dem Vertrag von Lissabon eine dauerhafte und enge Verzahnung der Inhaltskompetenz des Betroffenen (der vier "klassischen Instrumente" der Interessenvertretung: Unternehmensrepräsentanzen, Verbände, Public-Affairs-Agenturen, Anwaltskanzleien) mit der Prozessstrukturkompetenz (das heißt, dem EU-weiten Vorhalten der erforderlichen räumlichen, personellen und organisatorischen Kapazitäten sowie der belastbaren institutions-, fraktions- und mitgliedstaatenübergreifenden Netzwerke) eines neutralen, objektiven Intermediärs die Grundvoraussetzung. Die Erfolgsaussichten lassen sich potenzieren, wenn es erstens gelingt, sich durch einen Perspektivenwechsel so für das Anliegen eines Betroffenen einzusetzen, dass die positiven Auswirkungen auf das Gemeinwohl für die Entscheidungsträger in der EU in den Vordergrund rücken (Perspektivenwechselkompetenz) und es zweitens gelingt, das Anliegen in die maßgeblichen Entscheidungsprozesse auf politischer Ebene erfolgreich einzubringen und fortlaufend zu begleiten (Prozessbegleitkompetenz). , Sonstige > Ansaug- & Kraftstoffsysteme , Auflage: 2. überarb. und ergänzte Auflage, Erscheinungsjahr: 20230906, Autoren: Joos, Klemens, Auflage: 23002, Auflage/Ausgabe: 2. überarb. und ergänzte Auflage, Seitenzahl/Blattzahl: 624, Themenüberschrift: POLITICAL SCIENCE / World / European, Keyword: Europa /Politische Theorie, Geschichtsschreibung; Europäische Union; Interessenverband; Interessenvertretung; Lobbyismus; Politik; Politik / Europa; Politikberatung; Politiker; Politikerin; Politikwissenschaft; Politische Entscheidung; Politische Institution; Politische Meinungsbildung; Politisches Engagement; Politisches System; Politisches Ziel; Prozess; Verband; Verfassung, Regierung, Staatswesen, Fachschema: Europa~Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Stakeholder (ökonomisch), Warengruppe: HC/Politikwissenschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 177, Höhe: 50, Gewicht: 1204, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,42,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen unterschiedliche Interessengruppen politische Entscheidungsprozesse und welche Mechanismen sorgen für eine ausgewogene Einbindung der verschiedenen Stakeholder?
Unterschiedliche Interessengruppen beeinflussen politische Entscheidungsprozesse durch Lobbyarbeit, öffentlichen Druck und finanzielle Unterstützung von Politikern. Mechanismen wie Transparenz, Beteiligungsmöglichkeiten für alle Interessengruppen und unabhängige Expertenberatung sorgen für eine ausgewogene Einbindung der verschiedenen Stakeholder. Eine offene Kommunikation und Kompromissbereitschaft sind ebenfalls wichtige Faktoren für eine ausgewogene Entscheidungsfindung. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Wie beeinflusst die Schadenfreiheitsklasse die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Die Schadenfreiheitsklasse beeinflusst die Versicherungsprämien in der Kfz-Versicherung, da sie anzeigt, wie viele Jahre ein Fahrer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto niedriger die Prämie. In der Haftpflichtversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als verantwortungsbewusst gilt und somit niedrigere Prämien zahlt. In der Hausratversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als risikoarm gilt und somit niedrigere Prämien zahlt, da die Wahrscheinlichkeit von Schadensfällen als geringer eingeschätzt wird. In allen Versicherungsbereichen ist die Schadenfrei **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für Effektive-Einbindung-interner-Stakeholder
-
Effektive Einbindung von Social Media: Eine Fallstudie über Cadbury, Taschenbuch von Pelumi Joseph, Verlag Unser Wissen, 978-620-8-32313-4Effektive Einbindung Von Social Media: Eine Fallstudie Über Cadbury, Taschenbuch Von Pelumi Joseph, Verlag Unser Wissen, 978-620-8-32313-4, Seitenanzahl: 5239,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Igloohome - Holztür -Einbindung 2 Schlossigloohome Mortise 2. Produkttyp: Intelligentes Torschloss, Schloss Art: Bluetooth, Code, Schlüssel, RF card, Produktfarbe: Schwarz. Akku-/Batterietyp: AA, Batterie Lebensdauer: 1,5 Jahr(e), Akku-/Batteriespannung: 9 V. Minimale Türstärke: 4 cm, Maximale Türstärke: 7 cm, Gewicht: 3,44 kg. Paketgewicht: 3,56 kg. Ursprungsland: Singapur, ChinaMerkmaleProduktfarbeSchwarzSchloss ArtBluetooth, Code, Schlüssel, RF cardAutomatische VerriegelungJaInternationale Schutzart (IP-Code)IP64WeckerfunktionJaAkustische SignaleJaAnwendungsunterstützendJaProdukttypIntelligentes TorschlossMaterialABS, ZinkAkku/BatterieAkku-/BatterietypAABatterie Lebensdauer1,5 Jahr(e)Akku-/Batteriespannung9 VBetriebsbedingungenBetriebstemperatur-20 - 50 °CGewicht und AbmessungenMinimale Türstärke4 cmMaximale Türstärke7 cmGewicht3,44 kgSmartLock-Abmessungen (B x T x H)85 x 355 x 68 mmVerpackungsdatenPaketgewicht3,56 kgSonstige FunktionenUrsprungslandSingapur, China In Smart Lock mit integrierter Holztastetastatur können Sie367,97 €*Versand: 18,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.